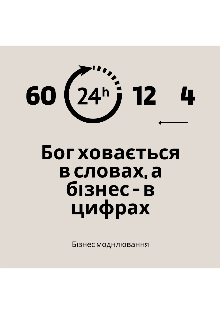
Методика з бізнес-моделювання
Як це працює
Дивлячись на фінансову модель підприємства важко сказати гарна вона, чи погана. Для аналізу моделі використовуються порівняльні значення.
Для усвідомленого управління:
Дохід=100%, витрати=60%, актив=4%, пасив=24%, прибуток=12%
Для системного управління:
Дохід=100%, витрати=12%, актив=4%, пасив=24%, прибуток=60%.
Зрозуміло, що порівняльні значення не збігаються з фінансовими показниками. Вони або більші, або менші. Ці розбіжності є підказками до необхідних дій і ключами до покращення бізнес-моделі, що в свою чергу формує нові плани продажу, нове ціноутворення, мотивацію, KPI, конверсіїї воронки, впливаючи на технологічні і операційні процеси.
#741 в Не художня література
Відредаговано: 21.07.2023
Рекомендації книг, Промокоди і Знижки
Підпишись на канал Букнет в Телеграмі і слідкуй за повідомленнями